

Gestor Dinheiro e Empréstimo
5pm Technologies
- 4,6
- 80.00 avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
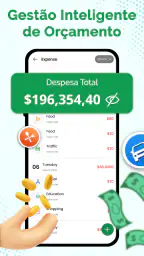
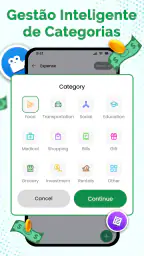
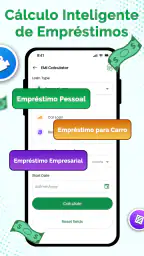
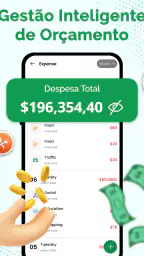
Gestor Dinheiro e Empréstimo Prós e contras
Prós
- Interface simples para registrar empréstimos e movimentações financeiras.
- Ajuda a acompanhar valores emprestados e recebidos em um só lugar.
- Facilita a organização de pagamentos pendentes e datas de vencimento.
- Pode ser útil para controlar finanças pessoais e pequenos negócios.
- Permite consultar rapidamente o histórico das transações cadastradas.
Contras
- Pode exigir lançamentos manuais frequentes para manter os dados atualizados.
- Recursos avançados de análise financeira podem ser limitados.
- A segurança dos dados depende das opções oferecidas pelo aplicativo.
- Não substitui contratos ou comprovantes formais de empréstimos.
- Algumas funções podem estar disponíveis apenas na versão paga.
 Análise por All-app
Eu gosto de aplicativos financeiros que resolvem uma tarefa concreta sem transformar o controle do dinheiro em um projeto interminável. Foi com essa expectativa que testei o Gestor Dinheiro e Empréstimo, uma ferramenta de produtividade da 5pm Technologies voltada para acompanhar despesas, organizar valores e fazer cálculos relacionados a empréstimos. A proposta é direta: servir como um ponto de consulta rápida para quem quer entender melhor o próprio dinheiro no dia a dia.
O aplicativo é gratuito, tem classificação livre e funciona em dispositivos Android a partir da versão 7.0. A versão atual é a 1.0.4, o que ajuda a situá-lo como uma solução ainda recente, mas já com presença relevante na loja: ele ultrapassou um milhão de instalações e mantém média de 4,6 com cerca de 3,4 mil avaliações. Esses números não substituem a experiência individual, mas indicam que a ideia encontrou um público interessado em uma abordagem simples para finanças pessoais.
Como o Gestor Dinheiro e Empréstimo se comporta no uso diário
Eu avalio o uso diário pelo quanto ele ajuda a tomar decisões sem obrigar a pessoa a manter uma rotina complicada. Além de registrar gastos, vale escolher um momento específico para conferir se os lançamentos combinam com o saldo real: essa checagem simples reduz o risco de confiar numa impressão incompleta do orçamento. A seguir, observo como a organização inicial pode deixar esse acompanhamento mais leve.
Uma proposta mais prática do que sofisticada
Na minha experiência, o maior mérito do app está em reunir duas necessidades que muitas pessoas tratam separadamente: registrar movimentações do cotidiano e estimar o custo de um empréstimo. Em vez de abrir uma planilha para anotar gastos e outra ferramenta para fazer contas de financiamento, você pode usar o mesmo espaço para consultar esses valores.
Isso não significa que ele substitua uma plataforma bancária ou um sistema completo de contabilidade. O papel dele é mais modesto e, justamente por isso, útil. Ele funciona melhor quando você quer responder perguntas rápidas: quanto gastei recentemente, quanto sobra depois de determinadas despesas, ou qual seria o impacto aproximado de uma parcela no orçamento.
O resumo da loja fala em gerenciar dinheiro, acompanhar despesas e calcular EMI para diferentes tipos de empréstimo. EMI é a parcela periódica usada em muitos cálculos de financiamento, e a presença desse recurso amplia o público além de quem apenas deseja anotar compras. Para alguém comparando alternativas antes de conversar com um banco ou uma financeira, ter uma estimativa inicial no celular pode evitar decisões tomadas apenas no impulso.
O cenário em que ele mais faz sentido
Imagine uma pessoa que recebe no começo do mês, paga aluguel, transporte e contas fixas, e costuma perder de vista os pequenos gastos feitos ao longo das semanas. Ao mesmo tempo, ela está pensando em financiar um eletrodoméstico ou reorganizar uma dívida. O aplicativo pode ser usado primeiro para registrar as despesas recorrentes e, depois, para testar uma parcela que caiba no orçamento restante.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
O detalhe importante é fazer essa sequência na ordem certa. Eu começaria pelas despesas que realmente acontecem, incluindo aquelas compras pequenas que normalmente ficam fora da conta. Só depois usaria o cálculo de empréstimo. Assim, o valor da parcela é avaliado contra uma rotina real, e não contra uma estimativa otimista do quanto parece sobrar.
Esse fluxo também revela uma limitação saudável: um simulador não transforma uma parcela em uma decisão segura automaticamente. O resultado precisa ser comparado com juros, tarifas, prazo, seguros e condições do contrato. Eu usaria o Gestor Dinheiro e Empréstimo para criar uma referência e preparar perguntas, não para aceitar uma oferta sem ler os detalhes.
O que muda para quem já controla as finanças em planilhas
Para quem já mantém uma planilha disciplinada, a vantagem não está necessariamente em substituir tudo. O ganho pode ser a agilidade. Uma planilha costuma oferecer mais liberdade para categorias, fórmulas e relatórios, mas exige manutenção e pode ficar difícil de consultar no meio de uma compra. Um app dedicado tende a ser mais conveniente para uma anotação rápida.
Eu vejo uma divisão clara entre os dois métodos. A planilha é melhor para quem quer analisar períodos longos, criar regras próprias e cruzar informações. O Gestor Dinheiro e Empréstimo é mais interessante para quem precisa de uma ferramenta acessível no celular e não quer construir a estrutura do zero.
Há também uma diferença de comportamento. Quando o registro é simples, a chance de anotar uma despesa logo após pagar aumenta. Esse hábito vale mais do que um sistema cheio de recursos que você abandona depois de alguns dias. Por outro lado, se você exige gráficos detalhados, exportações, contas compartilhadas ou um planejamento financeiro muito minucioso, uma solução mais completa pode ser uma escolha melhor.
O cálculo de EMI exige atenção ao contexto
O recurso de cálculo de EMI é provavelmente o elemento que diferencia este aplicativo de um simples anotador de despesas. Ele pode ser útil para comparar prazos e visualizar como uma mudança no valor financiado influencia a parcela. Para mim, a melhor forma de aproveitá-lo é simular cenários conservadores e evitar usar o limite máximo que o orçamento parece suportar.
Uma dica prática é fazer pelo menos três simulações para o mesmo objetivo: uma com prazo menor, outra intermediária e uma terceira com prazo mais longo. A parcela mais baixa nem sempre representa a alternativa mais econômica, enquanto a parcela mais alta pode comprometer a reserva para emergências. O valor calculado serve como ponto de partida para essa conversa, não como confirmação do custo final.
Também vale separar dois conceitos que costumam ser confundidos: prestação e custo total. Uma parcela confortável pode resultar em um desembolso maior ao longo do tempo. Se você estiver comparando propostas reais, anote fora do aplicativo os encargos que aparecem no contrato e confronte tudo com a simulação. Esse cuidado é especialmente importante porque calculadoras financeiras dependem dos valores inseridos e das condições consideradas.
Uma forma mais eficiente de registrar despesas
O erro mais comum em qualquer gestor financeiro é tentar registrar cada detalhe de forma perfeita desde o primeiro dia. Eu recomendo começar com categorias que ajudem a tomar decisões, não com uma classificação excessivamente específica. Moradia, alimentação, transporte, saúde, lazer e compromissos financeiros costumam ser suficientes para enxergar padrões iniciais.
Depois de uma semana, observe quais gastos estão se repetindo e refine apenas o que realmente faz diferença. Se você cria categorias demais, o ato de registrar fica lento e o controle perde utilidade. O app funciona melhor quando o registro acompanha a rotina, especialmente para quem precisa de uma visão rápida antes de assumir uma nova parcela.
Outro uso interessante é registrar despesas variáveis logo após elas acontecerem e deixar as contas previsíveis preparadas com antecedência. Dessa maneira, o acompanhamento não depende de lembrar tudo no fim do mês. A informação fica mais próxima do momento em que a decisão foi tomada, o que facilita perceber compras por impulso ou períodos em que o orçamento apertou.
O que a versão atual representa
A versão 1.0.4 indica um produto em fase inicial de evolução. Eu não interpretaria isso como um problema por si só. Aplicativos novos podem ser mais focados e menos carregados de funções que pouca gente usa. Ao mesmo tempo, essa fase pede expectativas realistas: a experiência deve ser avaliada pelo que já entrega hoje, e não por recursos que poderiam aparecer em atualizações futuras.
O lançamento ocorreu em 21 de novembro de 2025, e a distância curta entre essa origem e a versão atual reforça a impressão de uma ferramenta ainda construindo seu caminho. Para usuários que gostam de acompanhar melhorias, isso pode ser positivo. Há espaço para aperfeiçoar fluxos, esclarecer cálculos e tornar o acompanhamento ainda mais confortável.
Para quem já instalou versões anteriores, a atualização tende a ser mais relevante quando corrige dificuldades de uso ou melhora a estabilidade do registro. Eu manteria o app atualizado, mas não mudaria toda a organização financeira apenas por causa de uma nova versão. O mais importante é verificar se o método continua simples para você e se os valores anotados permanecem consistentes.
Onde ainda pode haver atrito
A simplicidade tem um preço. Um aplicativo que se concentra em dinheiro, despesas e empréstimos pode não atender quem procura uma visão completa de investimentos, patrimônio, metas complexas ou planejamento familiar com vários usuários. Se sua rotina financeira envolve muitas contas e diferentes fontes de renda, talvez você precise complementar o uso com outro método.
Também não considero prudente depender exclusivamente de registros manuais para decisões importantes. Uma despesa esquecida altera a leitura do orçamento, e um valor digitado incorretamente pode fazer uma parcela parecer mais acessível do que realmente é. Por isso, eu reservaria alguns minutos por semana para conferir os lançamentos e comparar o saldo estimado com os extratos reais.
Outro ponto de atenção é a interpretação do cálculo de empréstimo. O aplicativo pode ajudar com a matemática inicial, mas não substitui a leitura das condições oferecidas por uma instituição. Taxas, impostos, seguros e tarifas podem mudar o resultado final. Use a simulação para questionar uma proposta, não para dispensar a proposta escrita.
Há ainda uma questão de perfil. Pessoas que detestam registrar gastos provavelmente não criarão um hábito duradouro apenas por instalar o app. Nesse caso, uma ferramenta que importa movimentações automaticamente, quando disponível em outras opções, pode ser mais conveniente. Já quem prefere conferir cada lançamento e manter controle consciente pode apreciar justamente a participação manual.
Quem deve experimentar e quem deve procurar outra solução
Eu recomendaria o Gestor Dinheiro e Empréstimo para quem quer começar a organizar despesas sem pagar por isso, para quem precisa de uma calculadora de parcelas no celular e para quem prefere uma abordagem objetiva. Ele também pode ser útil a estudantes, trabalhadores autônomos e famílias que desejam criar uma conversa mais concreta sobre o orçamento antes de assumir um compromisso.
O fato de ser gratuito reduz a barreira de entrada. Você pode testar o método sem transformar a decisão em uma assinatura mensal. Ainda assim, “gratuito” não elimina a necessidade de avaliar a experiência: se o registro for trabalhoso ou se a estrutura não combinar com sua rotina, insistir apenas porque não há custo financeiro pode consumir tempo sem trazer clareza.
Eu buscaria uma alternativa mais avançada se precisasse de relatórios aprofundados, sincronização bancária, gestão compartilhada, acompanhamento de investimentos ou regras automáticas. Também escolheria uma planilha se o objetivo principal fosse montar projeções personalizadas e acompanhar muitos anos de histórico com fórmulas próprias.
Para um uso mais simples, porém, a proposta é coerente. O aplicativo não precisa fazer tudo para ser útil. Ele precisa ajudar você a enxergar o que entra, o que sai e como uma nova dívida afetaria o restante do mês. Essa é uma função menor do que administrar toda a vida financeira, mas suficientemente importante para mudar decisões cotidianas.
Cuidados para tirar mais proveito sem complicar
Minha primeira recomendação é definir um momento fixo para revisar os registros. Pode ser depois de pagar as contas ou antes de fazer compras maiores. O objetivo não é transformar a rotina em uma auditoria, e sim criar um ponto de contato regular com os números. Sem essa revisão, até o melhor registro perde força porque os dados deixam de orientar escolhas.
A segunda é simular empréstimos antes de procurar a instituição, e não depois de já estar emocionalmente comprometido com uma compra. Quando você conhece uma faixa de parcela aceitável, fica mais fácil recusar uma condição que ultrapassa seu limite. Esse pequeno intervalo entre desejo e contratação é uma das utilidades mais valiosas de uma calculadora financeira.
A terceira é não misturar previsão com gasto realizado. Se você anota uma conta futura como se já tivesse sido paga, a leitura do dinheiro disponível pode ficar confusa. Mantenha mentalmente separados os valores que já saíram, os compromissos previstos e as parcelas de uma eventual dívida. Essa distinção melhora a qualidade das decisões mesmo quando o aplicativo é usado de maneira simples.
Eu também faria uma revisão mensal das categorias. Se alimentação está reunindo supermercado, restaurantes e entregas, talvez valha dividir apenas se essa diferença ajudar a reduzir excessos. Se não mudar nenhuma decisão, manter a categoria mais ampla é melhor. O controle financeiro deve produzir entendimento, não uma coleção de classificações difíceis de manter.
O que observar na evolução do produto
Como a ferramenta ainda está em uma etapa inicial, eu acompanharia principalmente a clareza dos cálculos e a facilidade de corrigir lançamentos. Em finanças, pequenos atritos têm efeito grande: se editar um valor é complicado, o usuário pode deixar erros acumularem; se uma simulação não deixa claras as premissas, o resultado pode ser interpretado de maneira equivocada.
Também observaria se futuras melhorias preservam a objetividade atual. Adicionar funções pode ser bom, mas um gestor de despesas perde parte do valor quando cada registro exige muitas telas. Para mim, uma evolução bem-vinda seria aquela que torna o acompanhamento mais confiável sem transformar uma anotação rápida em um processo burocrático.
O crescimento da base de usuários mostra interesse pela proposta, mas não deve ser confundido com garantia de que o app servirá para todos. A experiência depende do seu aparelho, do seu método de organização e do tipo de decisão financeira que você precisa tomar. Eu começaria com um período curto de uso, registrando despesas reais e fazendo uma simulação simples, antes de transferir toda a sua rotina para ele.
Minha conclusão sobre o Gestor Dinheiro e Empréstimo
O Gestor Dinheiro e Empréstimo me parece uma escolha equilibrada para quem quer um ponto de partida gratuito e direto no controle financeiro. Ele combina acompanhamento de despesas com cálculos de EMI, uma combinação particularmente útil para quem está tentando entender se uma nova parcela cabe no orçamento. A classificação livre e o suporte a versões antigas do Android também tornam a entrada acessível a um público amplo.
Minha recomendação vem com uma condição: use-o como instrumento de consciência, não como autoridade final sobre empréstimos. Registre os gastos com regularidade, confira os números e compare qualquer simulação com as condições reais do contrato. Se você precisa de análises avançadas ou automação completa, procure uma solução mais robusta. Se quer começar sem complicação e transformar decisões financeiras em contas visíveis, este app merece um teste.
Perguntas frequentes
O que é o Gestor Dinheiro e Empréstimo e para que ele serve?
O Gestor Dinheiro e Empréstimo é um aplicativo voltado ao controle de finanças pessoais, especialmente para quem precisa acompanhar empréstimos, parcelas, valores emprestados e recebimentos. Ele pode ajudar a organizar informações que normalmente ficam espalhadas em anotações ou planilhas, permitindo visualizar melhor compromissos financeiros. Antes de baixar, é importante conferir se os recursos oferecidos atendem ao seu caso e se o app é compatível com seu dispositivo.
O aplicativo Gestor Dinheiro e Empréstimo oferece controle de parcelas e vencimentos?
Sim, a proposta principal do aplicativo é facilitar o acompanhamento de empréstimos e movimentações relacionadas ao dinheiro. Dependendo da versão instalada, você pode cadastrar pessoas, valores, datas, parcelas e pagamentos realizados, mantendo um histórico mais organizado. Ainda assim, recomendamos verificar cuidadosamente os lembretes e registros inseridos, pois o aplicativo não substitui a conferência de contratos, comprovantes bancários ou documentos oficiais.
É possível usar o Gestor Dinheiro e Empréstimo para controlar dinheiro emprestado a outras pessoas?
O aplicativo pode ser útil para registrar valores emprestados, identificar quem recebeu o dinheiro e acompanhar quanto ainda falta pagar. Esse tipo de organização é interessante para empréstimos informais entre familiares, amigos ou conhecidos, pois reduz o risco de esquecer datas e quantias. No entanto, o cadastro dentro do app não representa um contrato legal; para valores importantes, mantenha também comprovantes e acordos formalizados.
O Gestor Dinheiro e Empréstimo é seguro para armazenar informações financeiras?
Antes de inserir dados sensíveis, é essencial analisar a política de privacidade, as permissões solicitadas e a forma como as informações são armazenadas. Evite cadastrar senhas bancárias, números completos de cartões ou códigos de acesso, mesmo que o aplicativo permita anotações livres. Também vale proteger o celular com senha ou biometria e manter o sistema atualizado. A segurança dos registros depende tanto do aplicativo quanto dos cuidados do usuário.
O Gestor Dinheiro e Empréstimo é gratuito e funciona sem internet?
A disponibilidade de recursos gratuitos, anúncios, compras internas e funcionamento offline pode variar conforme a versão do aplicativo e o sistema operacional utilizado. Em geral, ferramentas de controle financeiro permitem consultar e editar registros básicos sem conexão, mas funções como sincronização, backup ou anúncios podem depender da internet. Confira a descrição oficial na loja antes do download para conhecer limitações, custos e requisitos atualizados.


